


L'Essentiel
La TVA (1954), la CSG (1990) et la CRDS (1996) se multiplient, l’IFI naît en 1982 et, le 15 août 1945, l’impôt sur la fortune national de solidarité est instauré.
En 1893, une taxe de 10 francs par piano est créée, puis dégrevée pour musiciens et enseignants; au XXe siècle, le piano redevient signe de richesse à déclarer l’IRPP.
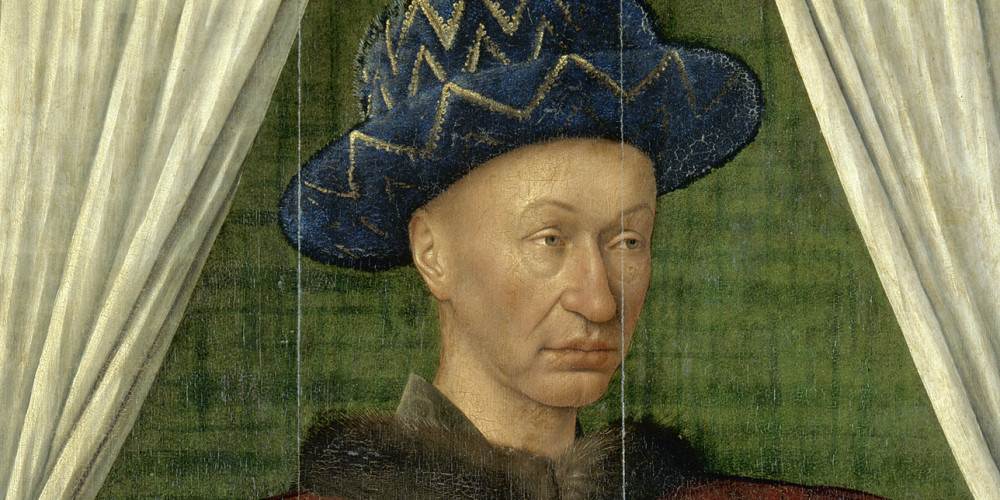
« Merci » Charles VII ! En 1439, tandis que la guerre de Cent Ans s’éternise en coûtant « un pognon de dingue », le roi convoque les représentants des trois ordres (noblesse, clergé et tiers état) en états généraux et obtient qu’ils renoncent à l’un de leurs pouvoirs essentiels, le consentement régulier à l’impôt, lequel devient, de facto, automatique. Libre alors au souverain, qui veut créer une armée permanente, d’infliger au pays profond, par tacite reconduction annuelle, son premier impôt direct au long cours, la Taille de lance (1) , précurseur de notre (très) cher IRPP. Entériné sous la III e République en juillet 1914, avec le soutien de Jean Jaurès, l’Impôt sur le revenu des personnes physiques, dénommé Impôt général sur le revenu à sa création, sévit depuis 1916. Nous « consentons » aussi, pour entretenir nos grassouillettes collectivités territoriales, à nous acquitter de la Taxe d’habitation sur notre résidence secondaire et de la Taxe foncière sur nos biens bâtis et non bâtis. Le tout possiblement assaisonné, dans les communes décrétées en « zone tendue », d’une inquisitoriale THLV (Taxe d’habitation sur les logements vacants), en cas de non occupation ou de non location prolongée, sans motif…
Il y en a pour tous les coûts
Nous « consentons » encore à la sournoise TVA, Taxe sur la valeur ajoutée (1954), une trouvaille du haut-fonctionnaire des Finances Maurice Lauré, applaudie par le président de la Commission des finances de l’Assemblée, Pierre Mendès France. Commode à percevoir, la plus juteuse des recettes fiscales françaises, qui rapporte en moyenne trois fois plus que l’IRPP (2) , s’est exportée en Europe, Suisse et Grande-Bretagne… Et à la traîtresse CSG, Contribution sociale généralisée, enfantée en 1990 par le gouvernement Rocard… Et à l’illusoire CRDS, Contribution pour le remboursement de la dette sociale, jaillie en 1996 des arcanes du gouvernement Juppé. À la fleur de l’âge, elle ne fête, cette année, que ses 30 ans…
Et, éventuellement, à l’IFI, l’Impôt sur la fortune improductive, le chenapan petit-fils du dogmatique IGF, Impôt sur la grande fortune du gouvernement Mauroy, éclos en 1982. Politiquement favorable à la mesure mais familialement concerné, le ministre délégué au Budget, Laurent Fabius, s’était dépêché d’en faire exclure antiquités et œuvres d’art !
Dans un tout autre contexte, le 15 août 1945, une ordonnance du Gouvernement provisoire de la République française avait déjà instauré, à titre exceptionnel et hautement symbolique, un impôt sur la fortune, dit Impôt national de solidarité, en deux volets : le premier sur la fortune patrimoniale arrêtée au 4 juin de l’année ; le second sur l’enrichissement réalisé entre le 1 er janvier 1940 et ce même 4 juin. Il s’agissait de sanctionner l’argent sale du marché noir et des spoliations de biens juifs.
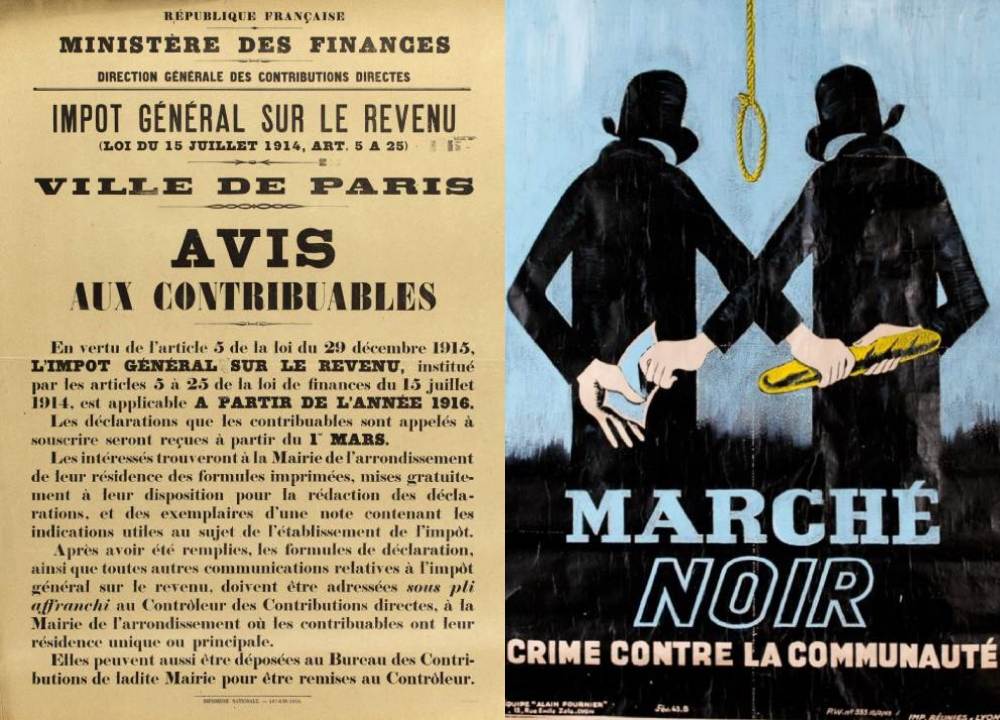
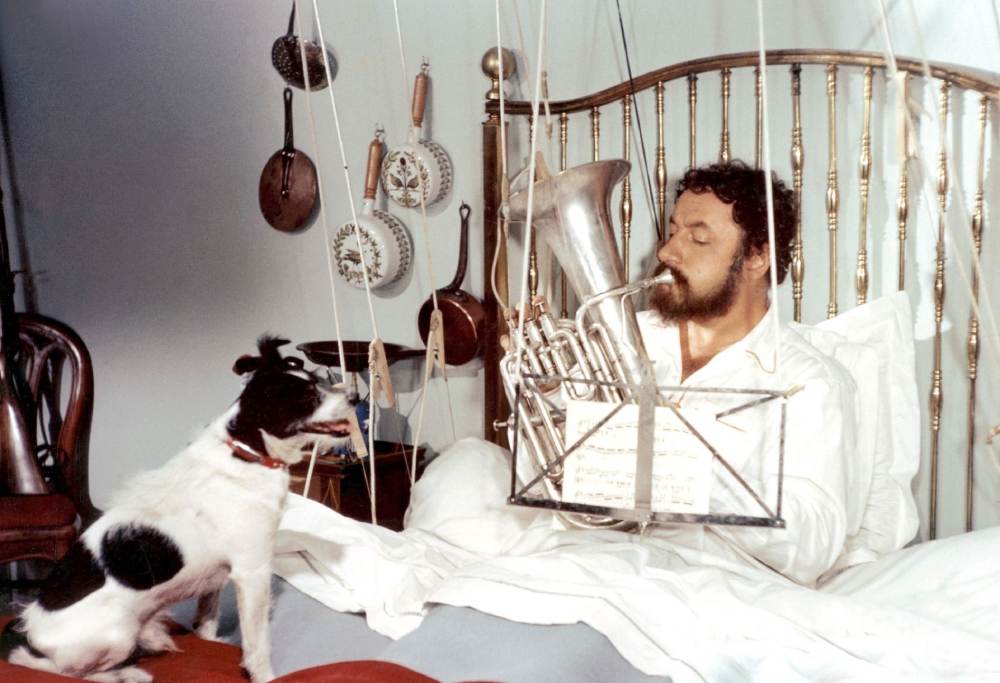
Depuis 1916, déclarons, payons… © Musée Carnavalet, Paris Sus au marché noir. Ph.-H. Noyer (affichiste), 1943 – © Paris Musées
Chi va « piano », va lontano (3)
« Riches » pigeons, ne vous plaignez pas ! Vous pourriez, comme vos aïeux trop à l’aise pour être honnêtes, payer une taxe sur les pianos. En 1893, la III e République part d’un a priori selon lequel un détenteur de cet instrument, très en vogue depuis le Second Empire, serait forcément fortuné, donc bon à plumer. Son alléchant calcul se montre productif, du moins la première année : dix francs par piano, multipliés par quelque cinq cent mille exemplaires garnissent les caisses l’État de cinq beaux millions de francs. « Hélas », les remontées de leurs circonscriptions font monter les députés au créneau. Ainsi, après en avoir dégrevé les musiciens professionnels, enseignants, maîtres à danser, parents de trois enfants vivants ou ayant un fils sous les drapeaux, coloniaux durant au moins 10 ans et même les influents marchands de vin, ses recettes fondent. Au début du XX e siècle, les touches se remettent à frétiller librement, fenêtres ouvertes ! Néanmoins, avec l’impôt sur le revenu, le piano devient un « signe extérieur de richesse », à déclarer.
Une oisiveté hors de prix
Au lendemain de la Seconde Guerre mondiale, alors que les caisses de l’État font plus pitié qu’envie, la toute nouvelle Direction générale des impôts – créée par le décret du 16 avril 1948 – phosphore fort. Dans son viseur, les glandeurs. Voici sa solution : « Toute personne de sexe masculin, majeure et âgée de moins de 60 ans, qui ne pourra justifier avoir exercé en 1947 une activité professionnelle susceptible de subvenir à son existence » risquera une taxe de 50 000 francs (4) . Une petite fortune équivalente à plus de 11 500 euros de 2025 (en tenant compte de l’inflation) et à un coup de pied aux fesses des plusmotivants !
Certes, mais comment profiler fiscalement la notion d’« activité professionnelle » ? Tâche impossible selon la Commission des finances du Conseil de la République qui, fin mai 1947, rejette le projet d’un impôt sur l’oisiveté…
Force est de constater qu’en1981, il s’avéra plus facile de confier à l’instituteur André Henry le gros boulot de diriger un lunaire ministère « du Temps libre » ! Comme l’oisiveté – qui ne s’assimile pas à de la paresse mais à une philosophie de vie – la lucidité de l’humour cinglant de Georges Clemenceau n’est pas encore imposable : « la France est un pays extrêmement fertile ; on y plante des fonctionnaires et il y pousse des impôts. »
1 Depuis le XI e siècle, une Taille par « feu » (foyer) était due aux seigneurs, en contrepartie de leur
protection.
2 En 2025, elle a engrangé, en net, 207,8 milliards d'euros.
3 « Qui va doucement, va loin » (et finit vainqueur).
4 Plus de 11 500 € de 2025, en tenant compte de l’inflation.


Commenter